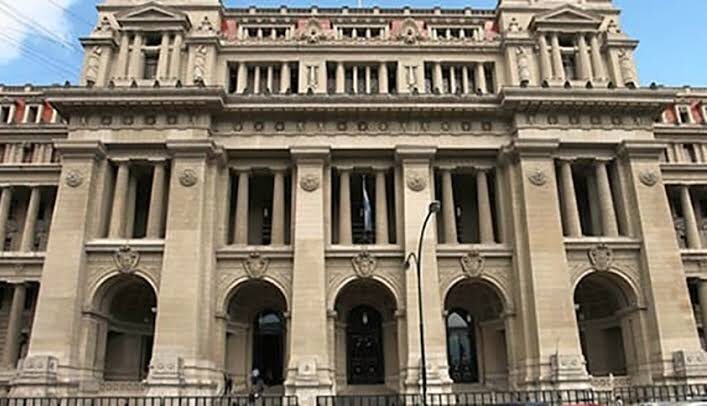
El máximo tribunal revocó fallos de Córdoba y de la provincia de Buenos Aires y reafirmó que un cobro sin contraprestación concreta es, en los hechos, un impuesto. El criterio golpea a los cargos que muchos distritos aplican sobre combustibles, compras en supermercados y facturas de servicios.
La Corte Suprema de Justicia de la Nación resolvió un caso que sienta jurisprudencia sobre el cobro de las tasas municipales, una herramienta a la que recurren miles de intendentes en todo el país para reforzar su recaudación en momentos de caída de la actividad. El tribunal revocó la sentencia del Superior Tribunal de Córdoba, que había validado el tributo e hizo lo propio en la causa contra la Municipalidad de Pergamino. Con ambas decisiones, el máximo tribunal volvió a trazar una frontera nítida entre lo que un municipio puede cobrar como tasa y lo que, por su naturaleza, solo puede ser un impuesto.
El eje del fallo es un principio que la Corte viene sosteniendo desde hace décadas, pero que esta vez aplicó con particular firmeza: para que exista una tasa, el municipio debe prestar un servicio concreto, efectivo e individualizado. Es decir, no puede tratarse de una prestación diluida entre todos los vecinos, ni de un servicio que solo exista en potencia, ni de una actividad que el contribuyente nunca reciba de manera particular. Sin esa contraprestación, advierte el tribunal, el cobro deja de ser una tasa. Los servicios generales orientados al bienestar general de la población, o prestados de modo potencial, no pueden financiarse mediante este tipo de tributo.
Las tres condiciones que fija la Corte
Concreto: no puede diluirse en la masa de los administrados.
Efectivo: debe prestarse realmente, no en forma potencial.
Individualizado: tiene que brindarse de manera particular a cada contribuyente.
La decisión fue unánime y llevó las firmas de Horacio Rosatti, Carlos Rosenkrantz y Ricardo Lorenzetti. En la causa de Pergamino, además, el tribunal dio un paso de peso procesal: puso en cabeza del Estado la carga de la prueba y determinó que la tasa debía tener una contraprestación clara. Hasta ahora, en muchos expedientes era el contribuyente quien tenía que demostrar que no recibía nada a cambio. Con este criterio, el municipio es quien debe acreditar qué servicio presta y cuánto cuesta.
La Corte también cuestionó que el monto de una tasa pueda desvincularse del costo del servicio. Cobrar sustancialmente más de lo que insume la prestación, o fijar el valor a partir de la facturación o del consumo del contribuyente, desnaturaliza el tributo y lo acerca a un impuesto que los municipios no están habilitados a crear.
La consecuencia práctica es de gran alcance. Un cargo calculado como porcentaje de las ventas de combustibles, de las compras en un supermercado o del importe de una factura de luz o gas no guarda relación con ningún servicio individual: depende de cuánto se vende o se consume, no de lo que el municipio efectivamente brinda. Bajo el criterio que fijó la Corte, ese tipo de gravámenes queda seriamente expuesto a ser declarado inconstitucional.
El fallo se conoce en un contexto de fuerte tensión política. El Gobierno nacional mantiene una disputa con intendentes peronistas del conurbano bonaerense, a quienes acusa de sobrecargar las facturas de la luz, el gas y los precios de los combustibles con tasas municipales. El ministro de Economía, Luis Caputo, que sostiene una cruzada contra los impuestos provinciales y municipales, calificó la decisión como excelente, y en el sector empresario fue celebrada.
No se trata de un pronunciamiento aislado. Semanas atrás, la Corte falló contra el municipio de La Banda, en Santiago del Estero, en una acción promovida por la distribuidora Gasnor, y en esa causa remarcó que la excesiva latitud en la descripción de los servicios convierte a las tasas en tributos que los municipios están inhibidos de crear. La doctrina se apoya en precedentes como “Laboratorios Raffo”, donde el tribunal delimitó la diferencia entre tasas e impuestos.
Para los contribuyentes, el efecto inmediato es la posibilidad de litigar con mejores chances contra cobros que consideran encubiertos. Para los municipios, el mensaje es que deberán revisar sus ordenanzas fiscales y justificar cada tasa con un servicio identificable y un costo que la respalde. Queda abierto el debate sobre la autonomía local: los gobiernos comunales sostienen que necesitan recursos para funcionar. La Corte no desconoce esa necesidad, pero fija una condición ineludible: se puede recaudar, siempre que se cobre por lo que efectivamente se presta.
Hacé tu comentario